-
افزایش سقف تسهیلات نهضت ملی مسکن به ۸۵۰ میلیون تومان، برای بسیاری از متقاضیان امیدی برای کاهش فشار آورده ایجاد کرد؛ اما آخرین آمار اعلامشده نشان میدهد «تخصیص تسهیلات»، «معرفی به بانک» و «پرداخت واقعی وام» سه مرحله متفاوت هستند. در این قسمت بررسی میکنیم متقاضی دقیقاً باید چه چیزی را از وضعیت وام خود بداند و چرا صرفاً شنیدن عبارت «وام ۸۵۰ میلیونی» به معنای دریافت این مبلغ نیست وام ۸۵۰ میلیونی نهضت ملی مسکن چگونه پرداخت میشود؟ تفاوت تخصیص، معرفی به بانک و پرداخت وام و نکاتی که متقاضیان باید درباره تسهیلات پروژه خود بدانند
-
افزایش مکرر آورده یکی از جدیترین دغدغههای متقاضیان نهضت ملی مسکن است. در ماههای اخیر، برخی متقاضیان با درخواستهای جدید برای واریز مبالغ قابل توجه مواجه شدهاند؛ در حالی که بسیاری هنوز نمیدانند هزینه نهایی واحدشان چقدر خواهد شد و چه مبلغ دیگری باید تا زمان تحویل پرداخت کنند. در این قسمت از «راهنمای جامع متقاضیان طرح نهضت ملی مسکن» بررسی میکنیم متقاضی چگونه باید هزینه واقعی پروژه، آورده پرداختشده، تسهیلات بانکی و مبلغ باقیمانده را از یکدیگر تفکیک کند و چه اطلاعاتی را باید از مجری یا دستگاه متولی مطالبه کند. افزایش آورده نهضت ملی مسکن تا کجا ادامه دارد؟ راهنمای بررسی هزینه ساخت، وام، آورده و تعهد پیمانکار برای متقاضیان مسکن ملی.
-
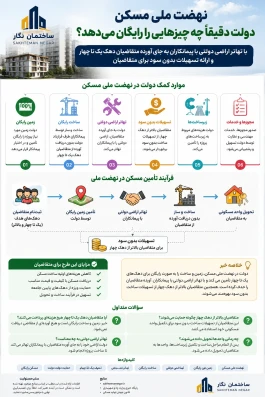
در نهضت ملی مسکن، حمایت دولت فقط به «زمین» محدود نمیشود. تأمین یا واگذاری زمین، آمادهسازی سایت، ایجاد زیرساختهای آب و برق و گاز، خدمات روبنایی، تخفیف برخی هزینههای ساختمانی و تسهیلات بانکی، بخشی از حمایتهای پیشبینیشده برای این طرح است. در تازهترین برنامه حمایتی نیز برای تأمین آورده دهکهای یک تا چهار، حدود ۸ هزار میلیارد تومان تسهیلات قرضالحسنه و تهاتر زمین پیشبینی شده و تهاتر اراضی دولتی با پیمانکاران نیز برای تکمیل پروژهها در دستور کار قرار گرفته است. دولت در نهضت ملی مسکن چه کمکهایی میکند؟ از زمین و زیرساخت تا تسهیلات، تخفیفها و تهاتر زمین با پیمانکاران برای دهکهای یک تا چهار را ساده بخوانید
-
نهضت ملی مسکن فقط یک طرح برای پرداخت تسهیلات بانکی و ساخت واحد مسکونی نیست؛ بخش مهمی از حمایت دولت از طریق تأمین زمین، آمادهسازی اراضی، زیرساختهای آب و برق و گاز، خدمات روبنایی، تخفیف عوارض ساختمانی و کاهش برخی هزینههای خدمات مهندسی انجام میشود. بر اساس قانون جهش تولید مسکن، زمین مورد نیاز طرحهای حمایتی در قالب اجاره ۹۹ ساله واگذار میشود و دولت برای تأمین زیرساختها و خدمات عمومی نیز تکالیفی دارد. در همین حال، افزایش هزینه ساخت باعث شده فاصله میان هزینه واقعی احداث مسکن و توان مالی متقاضیان بیشتر شود. در سال ۱۴۰۵، یک مقام وزارت راه و شهرسازی قیمت پایه ساخت برخی پروژهها را حدود ۱۰ میلیون تومان و میانگین برخی پروژهها را حدود ۱۴ تا ۱۵ میلیون تومان اعلام کرده، در حالی که برخی فعالان صنعت ساختمان هزینه واقعی ساخت را بسیار بالاتر برآورد کردهاند
-

در تازهترین برآوردها، هزینه اجرای پروژههای طرح نهضت ملی مسکن به دلیل افزایش قیمت مصالح ساختمانی، دستمزد نیروی کار و هزینههای اجرایی با رشد قابل توجهی روبهرو شده است. این افزایش هزینهها موجب شده است آورده متقاضیان در برخی پروژهها تعدیل شود و تکمیل واحدها نیز به تأمین منابع مالی و تسهیلات بانکی وابستهتر از گذشته باشد. کارشناسان تأکید میکنند مدیریت هزینهها، تسریع در پرداخت تسهیلات و تأمین بهموقع منابع مالی، نقش تعیینکنندهای در تکمیل پروژهها و جلوگیری از افزایش بیشتر قیمت تمامشده واحدهای نهضت ملی مسکن خواهد داشت.